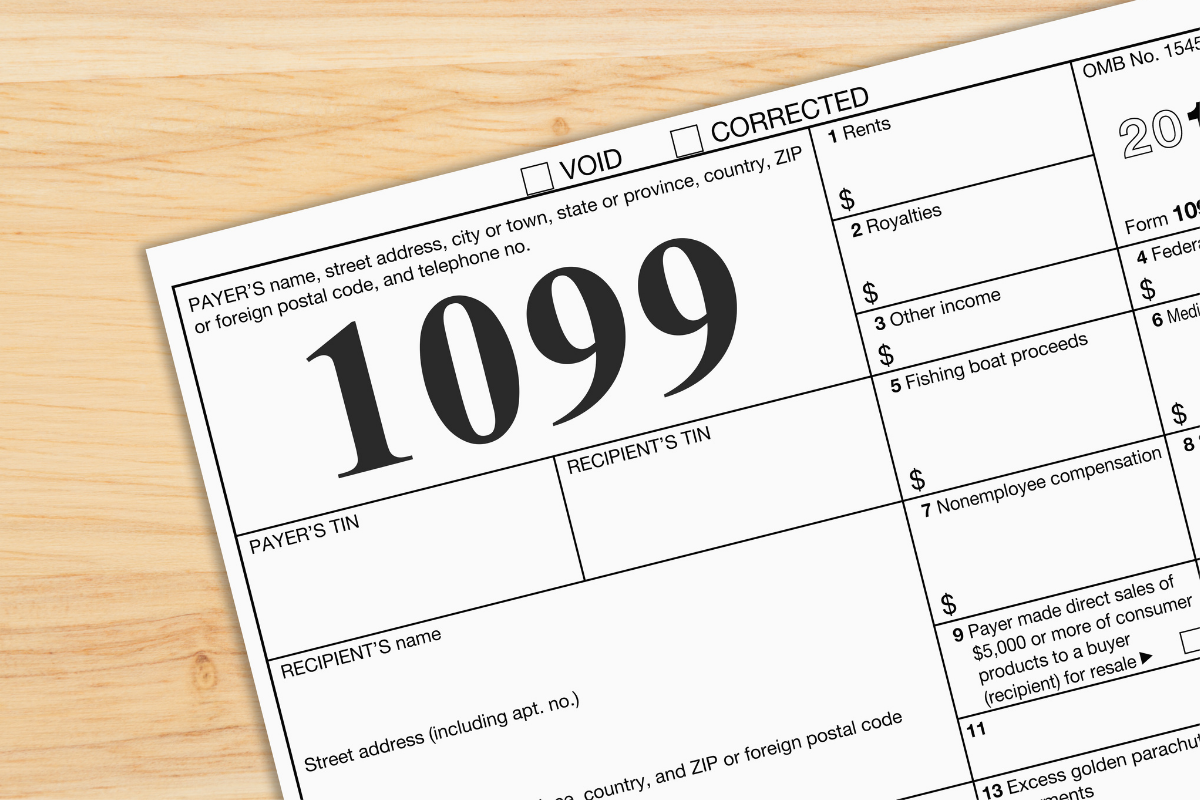
Si vous êtes un créancier ayant accordé un prêt non remboursé, le dépôt d'un formulaire 1099-C peut constituer une solution pour régulariser la situation. En règle générale, un prêt en défaut de paiement peut faire l'objet d'un recouvrement judiciaire ou d'une procédure de recouvrement auprès de l'emprunteur. Toutefois, lorsque ces options s'avèrent inefficaces face à l'incapacité de l'emprunteur à rembourser sa dette, le dépôt du formulaire 1099-C auprès de l'IRS permet de résoudre le problème.
À quoi sert un formulaire 1099-C ?
Le formulaire 1099-C de l'IRS est utilisé par les créanciers pour annuler une dette supérieure à 600 $ pour les débiteurs en défaut de paiement. Ce formulaire comporte trois parties : les copies A, B et C. L'ensemble de ces parties constitue le formulaire 1099-C complet, qui est ensuite transmis à l'IRS pour annuler la dette due par l'emprunteur. Cette annulation permet à l'IRS de déclarer la dette annulée comme revenu imposable pour l'emprunteur.
Quel est l'impact d'un formulaire 1099-C sur vos impôts ?
Une façon de gérer la déclaration sur formulaire 1099-C est d'intégrer cette procédure dans vos contrats de prêt aux entreprises. Il s'agit d'ajouter une clause précisant qu'en cas de défaut de paiement, le créancier transmettra un formulaire 1099-C à l'administration fiscale américaine (IRS) pour annuler la dette, la rendant ainsi imposable pour l'emprunteur au titre de l'année d'annulation. Cette clause informera également les emprunteurs qu'ils recevront la copie B du formulaire 1099-C, qu'ils devront utiliser pour remplir leur déclaration de revenus (formulaire 1040 ou 1040-SR) auprès de l'IRS.
Instructions importantes concernant le formulaire 1099-C
Comme chaque formulaire déposé auprès de l'IRS, le formulaire 1099-C possède ses propres instructions. Ces instructions sont mises à jour annuellement en cas de modification des informations. Les instructions de 2021 précisent les dates limites de dépôt des différentes parties du formulaire 1099-C auprès de l'IRS et de l'emprunteur/débiteur. Il est important de respecter ces échéances, qui peuvent également figurer dans votre contrat de prêt commercial. Conformément aux instructions de 2021, le créancier doit fournir à l'emprunteur/créancier la copie B du formulaire 1099-C avant le 31 janvier 2022 et déposer la copie A auprès de l'IRS avant le 28 février 2022 ou par voie électronique avant le 31 mars 2022.
Si vous avez besoin de conseils sur des questions de droit fiscal, n'hésitez pas à contacter l'un de nos avocats d'affaires expérimentés chez EPGD Business Law. EPGD Business Law est situé dans les magnifiques villes de Coral Gables, West Palm Beach et Washington DC. Appelez-nous au (786) 837-6787 ou contactez-nous via notre site web pour planifier une consultation.
*Avertissement : cet article de blog ne constitue pas un avis juridique. Nous vous recommandons fortement de consulter un avocat si vous avez des questions d’ordre juridique. Le fait de nous contacter via notre site web n’établit pas de relation avocat-client.*